지난 글에서는 DRAM, NAND, HBM이 각각 어떤 메모리인지 정리해봤습니다.
이번에는 조금 더 산업적인 이야기를 해보려고 합니다.
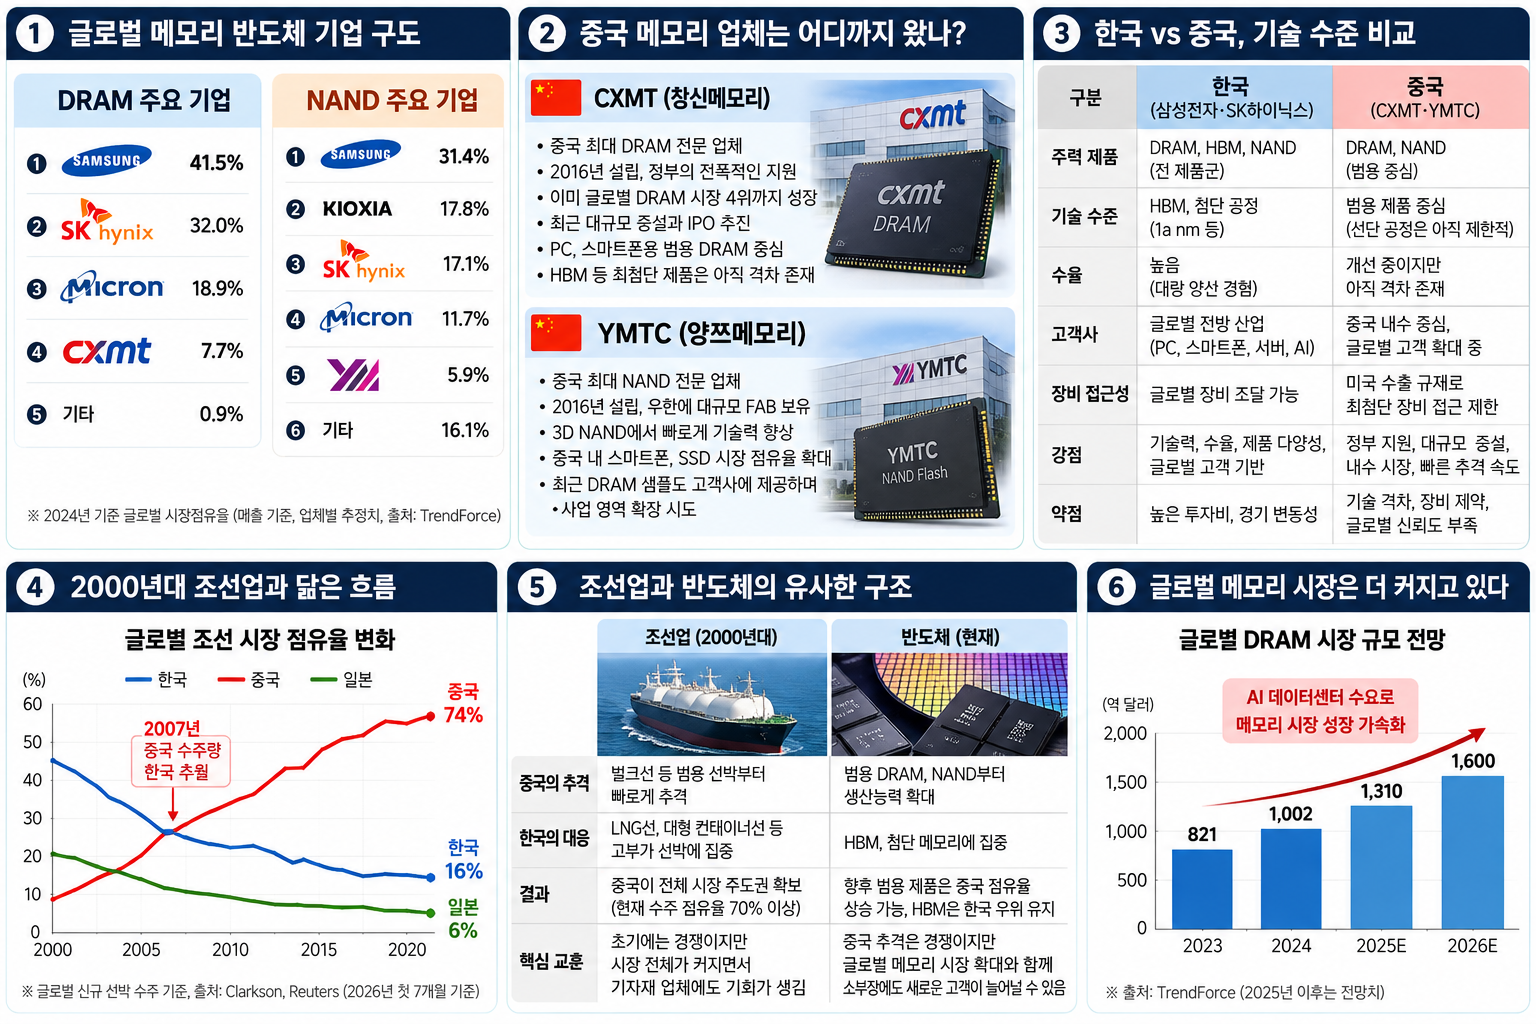
최근 메모리 반도체 시장에서 빠르게 존재감을 키우고 있는 중국의 창신메모리(CXMT)와 양쯔메모리(YMTC)가 과연 삼성전자와 SK하이닉스를 얼마나 따라왔는지, 그리고 지금의 상황이 과거 한국 조선업이 중국의 추격을 받던 시기와 얼마나 닮았는지를 살펴보겠습니다.
중국에도 이미 메모리 강자가 생겼다
중국의 대표적인 메모리 업체는 크게 두 곳입니다.
CXMT는 DRAM이 주력이고, YMTC는 NAND가 주력입니다.
특히 CXMT는 이미 글로벌 DRAM 시장에서 삼성전자, SK하이닉스, 마이크론 다음인 세계 4위 업체로 올라섰습니다.
최근에는 대규모 증설과 IPO까지 진행하면서 본격적인 외형 확대에 나서고 있습니다. Reuters에 따르면 CXMT는 중국 내 AI와 서버 수요 증가를 바탕으로 매출과 가격 협상력까지 빠르게 키우고 있습니다.
YMTC 역시 중국 NAND 시장의 대표 업체로 성장했고, 최근에는 CXMT가 NAND에 진출하려 하고 YMTC가 DRAM 샘플을 고객에게 제공하면서 두 회사의 영역까지 점점 겹치기 시작했습니다.
즉 과거에는 CXMT는 DRAM, YMTC는 NAND이라는 구분이 비교적 명확했다면,
앞으로는 중국 업체들도 삼성전자처럼 DRAM과 NAND를 동시에 가져가는 종합 메모리 회사로 발전할 가능성이 있다는 의미입니다.
그렇다면 삼성전자와 SK하이닉스의 점유율은 줄어들까
장기적으로 보면 가능성이 높다고 생각합니다.
CXMT가 생산능력을 빠르게 확대하면 범용 DRAM 시장에서 삼성전자와 SK하이닉스의 점유율은 자연스럽게 일부 희석될 수 있습니다.
특히 PC, 스마트폰 등에 들어가는 범용 메모리는 HBM보다 기술 장벽이 낮기 때문에 중국 업체의 추격 속도가 상대적으로 빠를 수 있습니다.
다만 중요한 것은 점유율 하락과 실적 악화가 같은 의미는 아니라는 점입니다.
예를 들어 글로벌 DRAM 시장이 AI 때문에 100에서 160으로 커졌는데 삼성전자와 SK하이닉스의 생산량이 70에서 90으로 늘어난다면, 점유율은 70%에서 56%로 낮아지더라도 절대적인 매출과 이익은 오히려 늘어날 수 있습니다.
그래서 앞으로는 단순한 점유율보다 전체 메모리 시장이 얼마나 빠르게 커지는지를 같이 봐야 합니다.
2006년 조선업과 비슷한 느낌이 드는 이유
이 상황을 보면 저는 2000년대 중반 한국 조선업이 떠오릅니다.
당시 한국은 세계 조선시장의 절대 강자였습니다.
그런데 중국이 정부 지원과 대규모 설비투자를 바탕으로 조선소를 빠르게 늘리기 시작했습니다.
초기에는 벌크선과 같은 상대적으로 기술 난도가 낮은 선종부터 따라왔고, 한국은 LNG선이나 대형 컨테이너선 같은 고부가 선박에서 우위를 유지했습니다.
그러나 시간이 지나면서 중국의 기술력이 올라갔고, 현재 중국 조선소들은 글로벌 신규 선박 수주의 약 70% 이상을 가져갈 정도로 성장했습니다. Reuters에 따르면 2026년 첫 7개월 기준 중국 조선소의 글로벌 신규 수주 점유율은 약 74%에 달했습니다.
지금 반도체에서도 비슷한 그림이 나타날 가능성이 있습니다.
중국은 우선 범용 DRAM과 NAND에서 생산능력을 확대하고, 한국은 HBM과 첨단 메모리에서 기술격차를 유지하는 모습입니다.
즉, 과거 조선에서는 중국은 벌크선 등 범용 선박, 한국이 LNG선 등 고부가 선박이었다면,
반도체에서는 중국이 범용 DRAM, NAND이고 한국이 HBM이나 첨단 메모리라는 구조가 만들어질 수 있습니다
하지만 조선과 반도체에는 결정적인 차이가 있다
그렇다고 반도체가 조선업과 똑같은 길을 간다고 보기는 어렵습니다.
반도체는 기술 장벽이 훨씬 높기 때문입니다.
미세공정 장비, 소재의 순도, 수율, 첨단 패키징, HBM 적층 기술 등은 단순히 공장을 많이 짓는다고 따라갈 수 있는 분야가 아닙니다.
여기에 미국의 첨단 반도체 장비 수출 규제도 존재합니다.
실제로 CXMT와 YMTC는 빠르게 성장하고 있지만 첨단 노광장비와 일부 미국산 장비 접근 제한이 여전히 중요한 제약요인으로 지적되고 있습니다.
그래서 단기간에 HBM까지 삼성전자와 SK하이닉스를 완전히 대체할 가능성은 아직 낮다고 보는 것이 합리적입니다.
더 흥미로운 것은 중국도 AI 수요의 수혜를 받고 있다는 점이다
예전에는 중국 메모리 업체가 정부 지원을 받아 적자를 감수하며 생산능력을 확대한다는 이미지가 강했습니다.
그런데 최근에는 상황이 달라지고 있습니다.
AI 데이터센터 투자 때문에 중국에서도 메모리 수요가 급증하면서 CXMT와 YMTC의 가격 협상력이 강해지고 있습니다.
Reuters에 따르면 일부 제품에서는 중국 고객에게 삼성전자나 SK하이닉스보다 높은 가격을 요구할 정도로 공급 부족이 나타나기도 했습니다.
즉 중국 업체의 성장은 단순한 저가 공세만으로 설명하기 어려워지고 있습니다.
AI가 글로벌 메모리 수요곡선 자체를 위로 이동시키면서 중국 업체도 그 수요의 수혜를 받고 있는 것입니다.
한국 메모리 업체에 위기일까, 아니면 시장 확대일까
저는 둘 다라고 생각합니다.
장기적으로 중국 업체의 점유율 상승은 삼성전자와 SK하이닉스에 분명한 경쟁 부담입니다.
특히 범용 DRAM과 NAND에서는 가격 경쟁이 더 심해질 수 있습니다.
반면 AI 때문에 전체 메모리 시장 자체가 커진다면 한국 업체의 절대적인 이익 규모는 계속 증가할 수 있습니다.
결국 중요한 것은 한국 기업들이 중국과 같은 범용 제품 경쟁에 머무르지 않고 HBM, 첨단 패키징, 고성능 서버 메모리처럼 기술 장벽이 높은 영역에서 얼마나 격차를 유지하느냐입니다.
2000년대 조선업에서도 중국이 빠르게 따라오는 동안 한국은 고부가 선박으로 이동하며 상당 기간 경쟁력을 유지했습니다.
반도체 역시 앞으로 몇 년은 비슷한 흐름이 나타날 가능성이 있습니다.
그리고 여기서 또 하나 흥미로운 질문이 생깁니다.
중국의 메모리 업체가 공장을 계속 짓는다면 그 공장에 들어가는 장비와 소재는 누가 공급할까요?
삼성전자와 SK하이닉스에는 중국이 경쟁자일 수 있지만,
한국 반도체 장비·소재 기업에는 오히려 CXMT와 YMTC라는 새로운 고객이 생기는 것일 수도 있습니다.
다음 글에서는 바로 이 부분을 살펴보려고 합니다.
“중국의 반도체 추격이 왜 한국 소부장에는 오히려 기회가 될 수 있을까?”
과거 중국 조선업 성장 과정에서 한국 기자재 업체가 어떤 수혜를 받았는지와 함께 비교해보겠습니다.