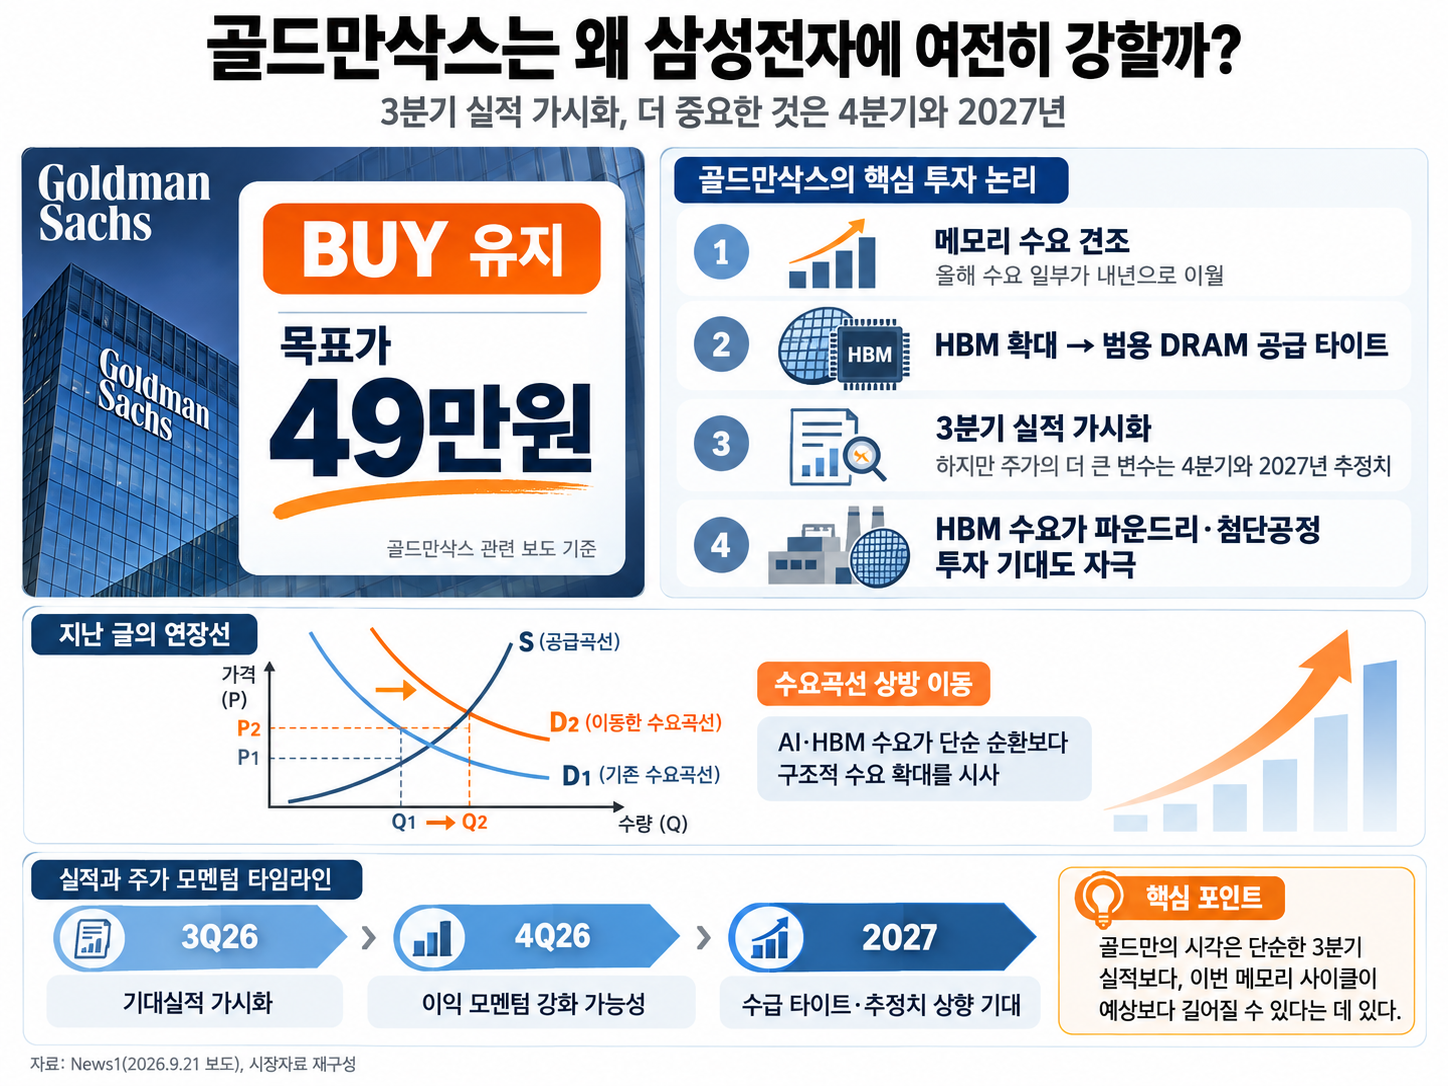
며칠 전 골드만삭스가 삼성전자에 대해 다시 한번 ‘BUY’ 의견과 목표주가 49만원을 유지했다는 보도가 나왔습니다.
기사의 핵심은 단순히 “3분기 실적이 좋다”는 이야기가 아닙니다.
골드만삭스는 올해 일부 메모리 수요가 내년으로 이월될 정도로 수요가 강하고, HBM 투자 확대가 범용 DRAM 공급을 타이트하게 만들면서 메모리 업황이 예상보다 길어질 수 있다고 보고 있습니다.
이 부분은 제가 지난 글에서 이야기했던 “수요곡선 자체가 위로 이동했다”는 관점과 정확히 이어집니다.
과거 메모리 산업은 가격이 오르면 공급이 늘고, 공급이 늘면 다시 가격이 떨어지는 전형적인 사이클 산업이었습니다.
그런데 지금은 AI 데이터센터, HBM, 서버용 메모리 수요가 새롭게 추가되면서 단순히 경기회복에 따른 순환적 수요가 아니라 구조적으로 더 높은 수준의 수요가 만들어지고 있습니다.
즉 수요곡선이 D1에서 D2로 위로 이동했다면, 같은 공급량에서도 균형가격과 균형수량이 모두 높아질 수 있습니다.
이게 지금 메모리 시장을 과거와 다르게 봐야 하는 가장 중요한 이유라고 생각합니다.
3분기 실적은 이제 어느 정도 보이기 시작했다
9월 말은 3분기 실적이 거의 마무리되는 시점입니다.
그만큼 증권사들의 추정치도 실제 실적에 점점 가까워지는 구간입니다.
현재 시장이 삼성전자 3분기 실적에 기대를 걸고 있는 이유는 DRAM과 NAND 가격이 우호적인 흐름을 보이고 있고, HBM 비중 확대와 메모리 수급 타이트가 동시에 나타나고 있기 때문입니다.
하지만 저는 3분기 실적 자체보다 그 다음이 더 중요하다고 봅니다.
주가는 이미 3분기 좋은 실적을 상당 부분 반영했을 가능성이 있기 때문입니다.
결국 주가를 한 단계 더 끌어올리는 변수는 4분기와 2027년 실적 추정치가 얼마나 더 올라가느냐입니다.
왜 4분기가 더 중요할까
메모리 가격 상승이 이어지고 HBM 생산 비중이 확대되면 4분기에는 실적 레버리지가 더 커질 수 있습니다.
특히 HBM은 단순히 HBM 매출만 늘리는 것이 아닙니다.
HBM은 일반 DRAM보다 웨이퍼 투입량이 많고 공정도 복잡합니다.
HBM 생산이 늘어나면 같은 웨이퍼 캐파에서 생산할 수 있는 범용 DRAM 물량이 줄어들 수 있습니다.
결국 HBM 수요 증가->HBM 생산 확대->범용 DRAM 공급 여력 감소->DRAM 가격 강세->메모리 전체 수익성 개선 이라는 구조가 만들어집니다.
그래서 현재의 HBM 호황이 오히려 범용 메모리 가격까지 끌어올리는 효과를 만들 수 있습니다.
이 점에서 골드만삭스가 보는 핵심은 3분기 한 분기의 호실적이라기보다, 이번 메모리 사이클이 생각보다 길어질 수 있다는 점에 더 가까워 보입니다.
삼성전자와 SK하이닉스, 고정가 논란은 사실일까
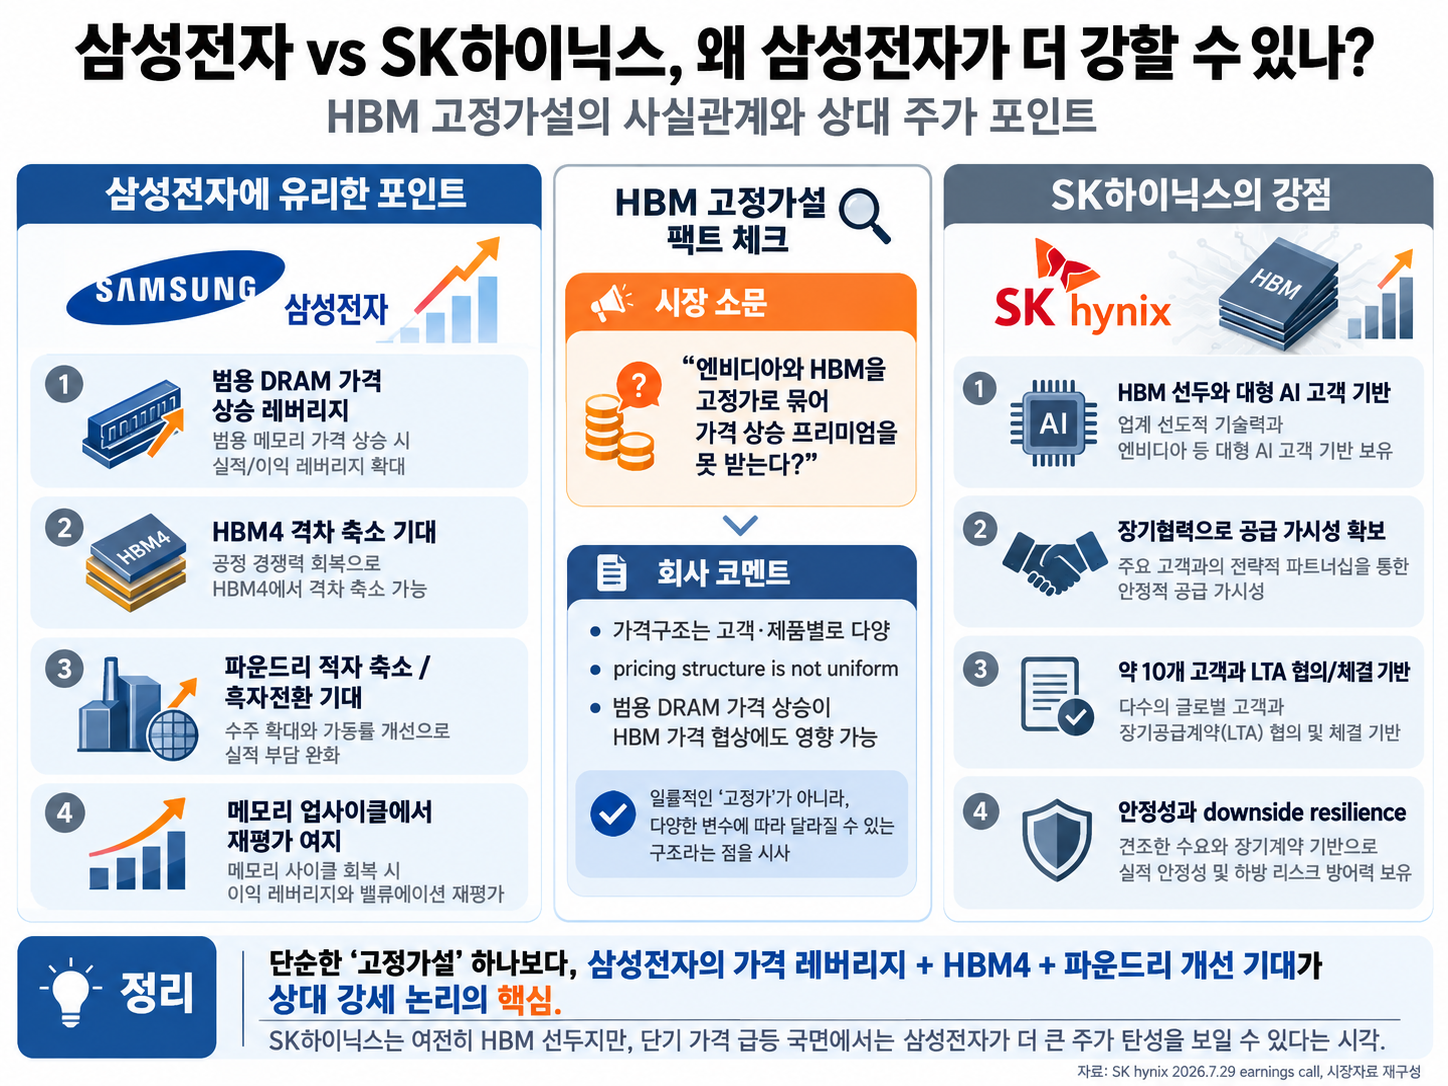
최근 시장에서는 SK하이닉스가 엔비디아와 HBM 장기계약을 맺으면서 고정가격 형태로 공급해, 메모리 가격 상승 프리미엄을 충분히 받지 못한다는 이야기도 돌았습니다.
하지만 이 부분은 조금 다르게 볼 필요가 있습니다.
SK하이닉스는 7월 실적 발표에서 약 10개 고객과 장기공급계약(LTA)을 협의 또는 체결하고 있다고 밝혔습니다. 또한 가격구조가 모든 고객에게 동일한 것이 아니라 고객과 제품에 따라 다양하며, “pricing structure is not uniform”이라고 직접 설명했습니다.
또한 최근 범용 DRAM 가격 상승이 2027년 HBM 가격 협상에도 영향을 줄 수 있다고 언급했습니다.
따라서 “엔비디아와 HBM을 완전 고정가로 묶어서 가격 상승을 전혀 못 받는다”는 식의 해석은 과장된 것으로 보는 게 맞습니다.
다만 장기계약 비중이 높은 SK하이닉스는 공급 안정성과 실적 가시성을 얻는 대신, 단기적으로 메모리 가격이 급등하는 국면에서는 삼성전자가 상대적으로 더 큰 가격 레버리지를 누릴 가능성은 있습니다.
삼성전자가 상대적으로 더 강할 수 있는 이유
결국 삼성전자의 상대 강세 논리는 단순히 SK하이닉스의 고정가설 하나로 설명하기 어렵습니다.
오히려 세 가지를 함께 봐야 합니다.
1, 범용 DRAM 가격 상승에 대한 레버리지가 큽니다.
2. HBM4에서 SK하이닉스와의 격차를 줄일 가능성이 커지고 있습니다.
3. 파운드리 사업의 적자 축소와 가동률 개선이 실적 부담을 줄일 수 있습니다.
즉 삼성전자는 지금 메모리 업사이클 + HBM 경쟁력 회복 + 파운드리 개선이라는 세 가지 재평가 요소가 동시에 나타날 수 있는 구간입니다.
결국 3분기보다 중요한 것은 2027년
지금 시장에서 가장 중요한 질문은 3분기 영업이익이 얼마냐가 아닐 수 있습니다.
오히려 3분기 실적 발표 이후 증권사들이 4분기와 2027년 이익 추정치를 얼마나 더 올리느냐가 핵심입니다.
지난 글에서 이야기했듯 AI와 HBM 수요가 일시적인 사이클이 아니라 수요곡선 자체를 위로 이동시키는 구조라면, 메모리 가격과 기업 이익의 고점도 과거보다 높아지고 사이클의 기간도 길어질 수 있습니다.
그리고 바로 이 부분이 골드만삭스가 삼성전자 목표주가 49만원을 유지하는 논리와 연결된다고 생각합니다.
결국 지금 삼성전자를 볼 때 중요한 것은 “3분기 실적이 얼마나 좋을까”보다,
“이번 메모리 사이클의 실적 상향이 2027년까지 얼마나 이어질 수 있을까”가 아닐까 싶습니다.