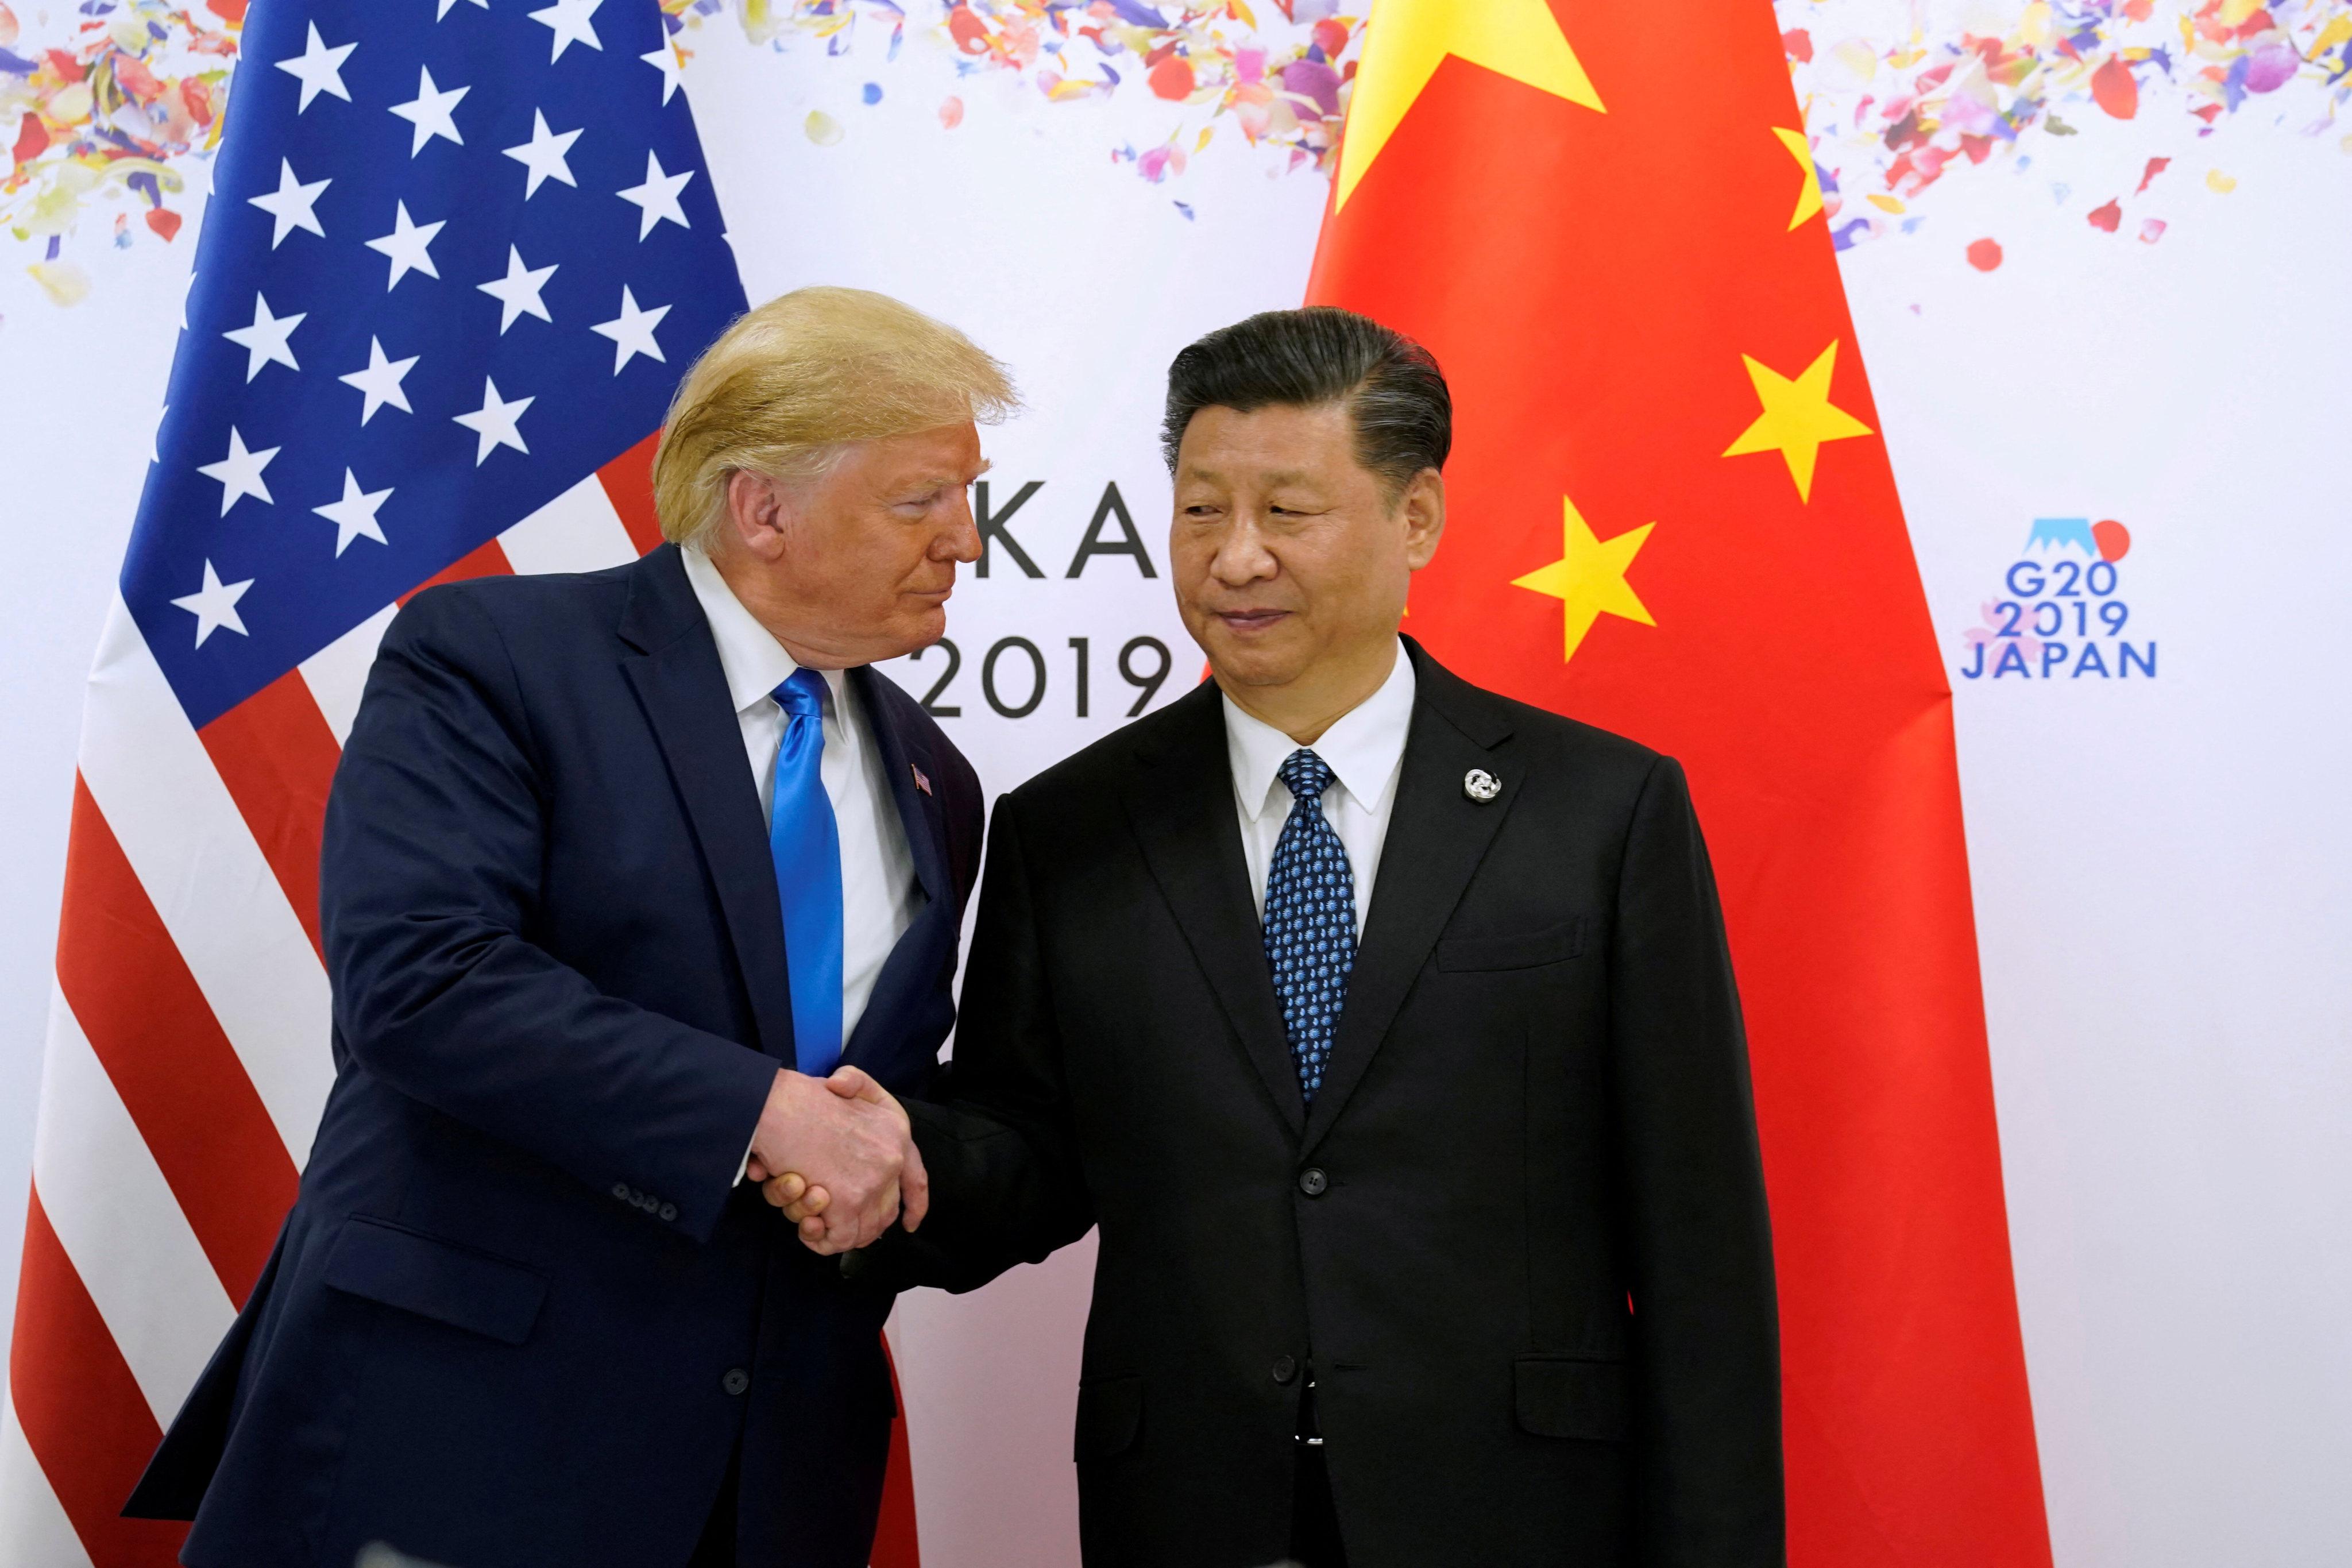
오는 9월 24일 트럼프 미국 대통령과 시진핑 중국 국가주석의 정상회담이 예정되어 있습니다.
이미 정상회담을 앞두고 미국의 베선트 재무장관과 중국 허리펑 부총리가 실무협상을 진행하고 있습니다. 주요 의제는 관세, 희토류, AI, 무역 문제입니다. 최근에는 양국이 AI 사고 발생 시 소통하기 위한 협의체를 만드는 데도 의견을 모았습니다.
따라서 이번 정상회담은 새로운 협상을 처음 시작한다기보다, 실무선에서 조율된 내용을 두 정상이 최종적으로 확인하는 성격이 강할 가능성이 높습니다.
그렇다면 한국 증시는 어떤 결과에 가장 민감하게 반응할까요?
시나리오 1. 관세 휴전 연장 + 희토류 규제 완화
한국 증시에 가장 우호적인 조합입니다.
현재 미·중 무역 휴전은 11월 만료를 앞두고 있습니다. 정상회담에서 휴전 기간 연장이 확인되고 중국이 희토류 수출 규제를 추가로 완화한다면 시장은 이를 미·중 갈등 재확대 가능성이 낮아진 것으로 받아들일 가능성이 있습니다.
이 경우 가장 먼저 반응할 가능성이 있는 것은 삼성전자와 SK하이닉스를 포함한 반도체·AI 관련주입니다.
희토류 문제는 단순히 희토류 관련주만의 문제가 아닙니다. 반도체·전기차·로봇·데이터센터 등 첨단산업 공급망 전반과 연결되어 있기 때문입니다.
특히 미국이 중국에 대한 일부 기술 규제까지 완화하는 움직임을 보인다면 글로벌 AI 투자심리에도 긍정적인 영향을 줄 수 있습니다.
한국 증시 입장에서는 반도체 대형주->AI·전력기기->2차전지·자동차 순으로 투자심리가 확산될 가능성을 생각해볼 수 있습니다.
시나리오 2. 관세 휴전만 연장
제가 보기에는 현재로서는 가장 현실적으로 생각해볼 수 있는 결과입니다.
외신 역시 이번 정상회담에서 획기적인 합의보다는 기존 미·중 무역 휴전을 유지하고 양국 관계를 안정적으로 관리하는 데 무게를 두고 있습니다.
이 경우 증시에는 분명 긍정적이지만 강한 상승 재료가 되기는 어려울 수 있습니다.
이미 정상회담 개최 자체가 알려져 있기 때문에 단순한 휴전 연장만 나온다면 시장에서는 “예상했던 결과”로 받아들일 가능성이 있기 때문입니다.
반도체와 중국 소비 관련주는 단기적으로 안도할 수 있지만, 한국 증시의 추세를 바꿀 정도의 재료가 되려면 희토류나 반도체 규제에서 추가적인 변화가 필요해 보입니다.
시나리오 3. 희토류·반도체 협상 결렬
가장 경계해야 할 경우입니다.
희토류 문제에서 중국이 양보하지 않고 미국 역시 AI 반도체와 첨단 반도체 장비에 대한 규제를 강화하는 방향으로 간다면 다시 미·중 기술전쟁이 시장의 핵심 리스크로 부각될 수 있습니다.
특히 한국은 미국의 AI·반도체 공급망에 깊게 연결되어 있으면서 동시에 중국이라는 거대한 시장에도 노출되어 있습니다.
따라서 미·중 갈등이 다시 심화될 경우 삼성전자·SK하이닉스를 비롯한 반도체뿐 아니라 2차전지·자동차·화학 등 중국 노출도가 높은 업종의 변동성이 커질 수 있습니다.
반대로 국내 희토류·자원 관련 테마주는 단기적으로 부각될 가능성도 있습니다.
결국 시장이 봐야 할 것은 ‘관세’보다 희토류와 반도체
이번 정상회담에서 headline만 본다면 가장 먼저 등장하는 것은 아마 관세 휴전 연장일 가능성이 높습니다.
하지만 증시 입장에서는 그보다 더 중요한 것이 있습니다.
바로 중국의 희토류 수출 규제와 미국의 대중국 반도체·AI 규제가 얼마나 완화되는가입니다.
최근 실무협상에서도 희토류와 AI가 핵심 의제로 다뤄지고 있다는 점을 보면 두 분야가 이번 정상회담 이후 미·중 관계의 방향을 판단하는 중요한 바로미터가 될 가능성이 높습니다.
따라서 24일 정상회담이 끝난 뒤에는 단순히 “미·중이 합의했다”는 헤드라인보다는 희토류, AI 반도체, 관세와 관련된 세부 문구를 확인할 필요가 있어 보입니다.