미국은 고금리를 1년 더 버틸 수 있을까? 국채·상업용부동산·지역은행의 3가지 시한폭탄
최근 미국 증시를 보면 한 가지 의문이 생깁니다.
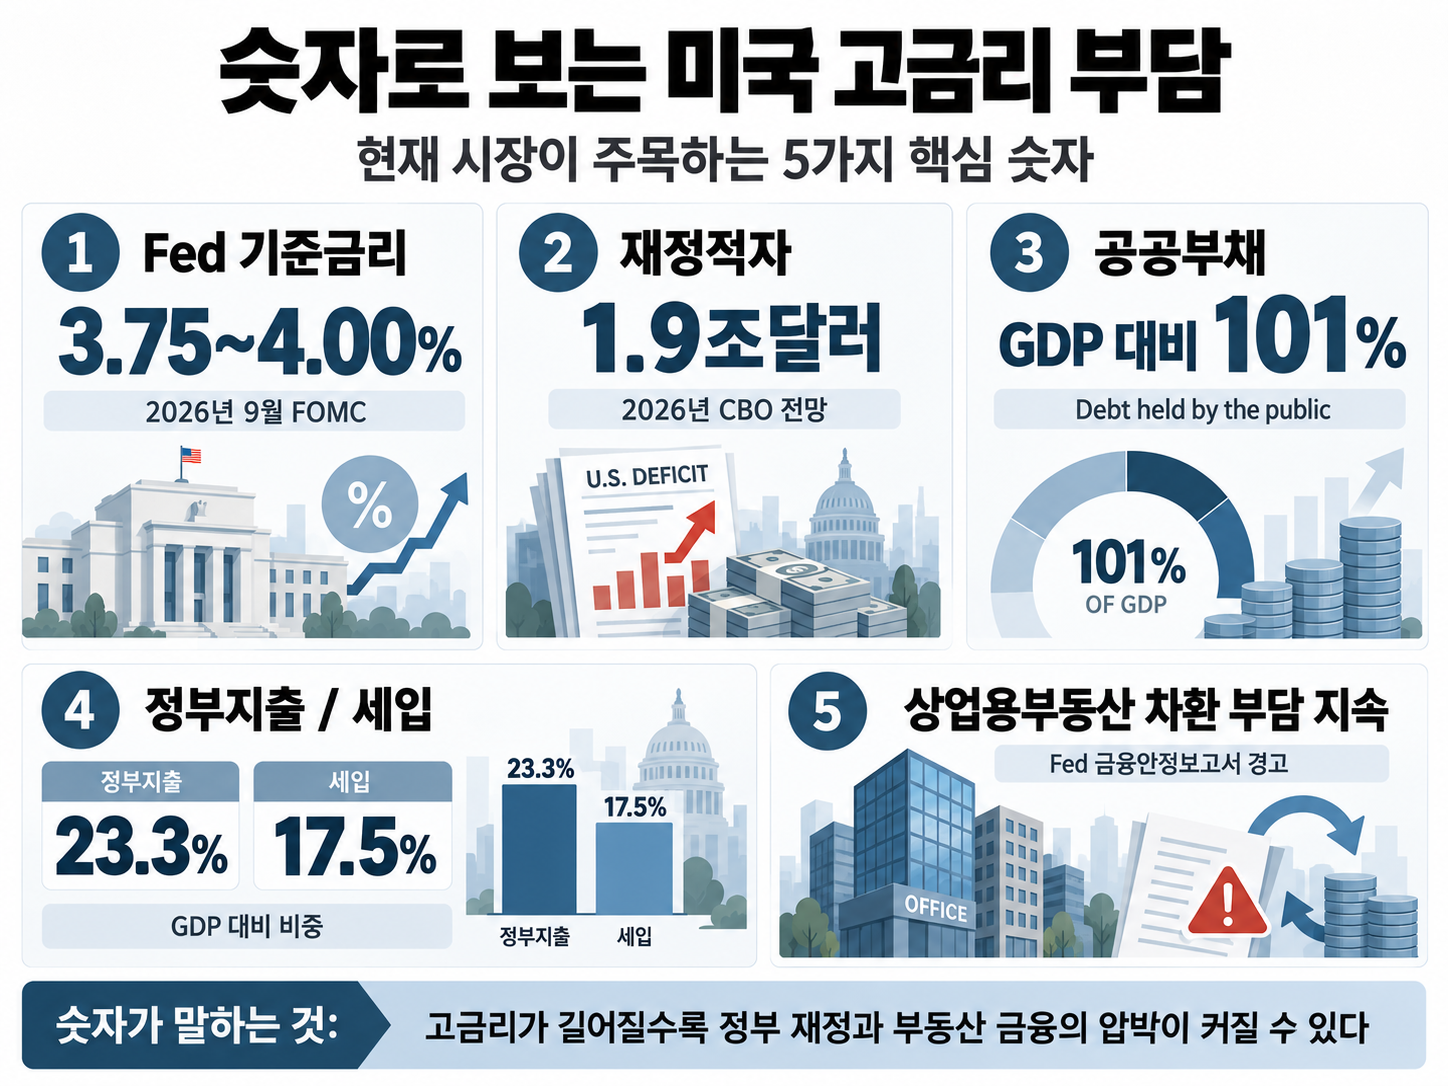
인플레이션이 다시 높아지면서 Fed는 금리를 추가로 올릴 가능성을 열어두고 있습니다. 실제로 9월 FOMC에서는 기준금리를 0.25%포인트 인상해 3.75~4.00%로 올렸습니다. Fed 역시 인플레이션이 여전히 높은 수준이라고 평가했습니다.
자료: Federal Reserve, FOMC Statement (2026.9.16)
물가만 놓고 보면 금리를 빠르게 올려 인플레이션을 먼저 잡는 것이 정석일 수 있습니다.
그런데 지금 미국은 과거와 다른 문제가 하나 있습니다.
바로 너무 커져버린 부채입니다.
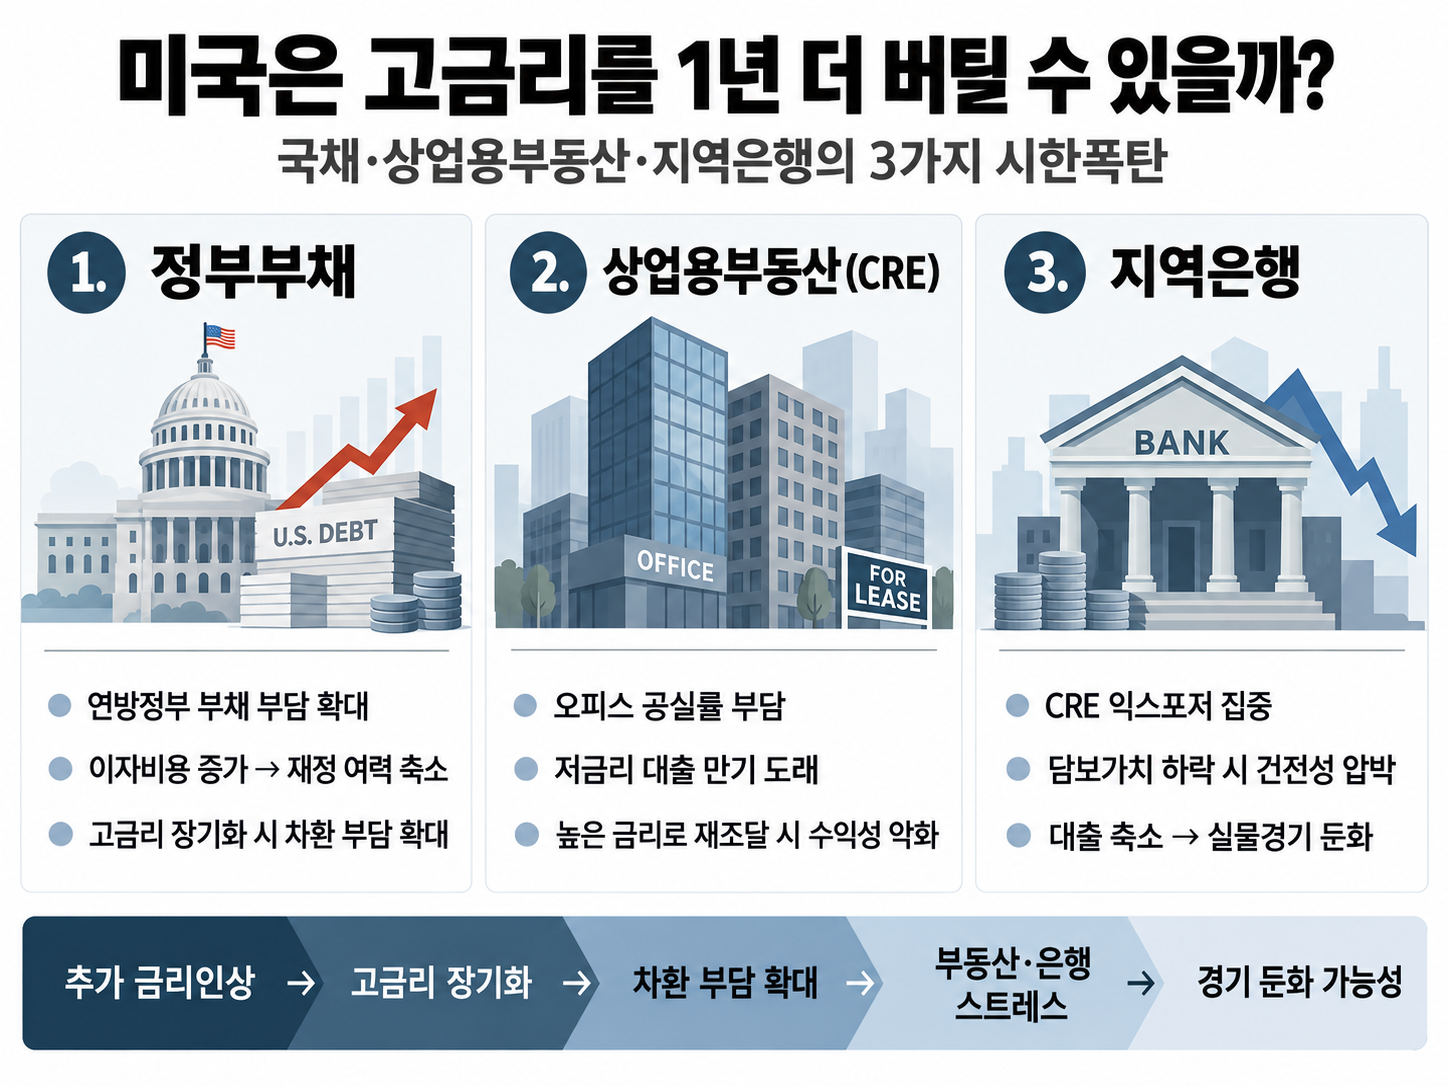
첫 번째 위험, 미국 정부도 고금리에서 자유롭지 않다
미국은 세계 최대 경제국이자 달러를 발행하는 국가이기 때문에 일반 기업처럼 갑자기 부도가 나는 구조는 아닙니다.
하지만 그렇다고 고금리가 아무 문제가 없다는 뜻은 아닙니다.
CBO는 2026년 미국 재정적자를 약 1.9조달러, GDP의 5.8%로 전망하고 있습니다. 정부가 보유한 공공부채는 이미 GDP 대비 약 101%에 이르고 있으며, 2036년에는 120%까지 올라갈 것으로 예상하고 있습니다.
자료: Congressional Budget Office, The Budget and Economic Outlook: 2026 to 2036
더 큰 문제는 금리가 높아질수록 기존 국채가 만기를 맞아 더 높은 금리로 차환된다는 점입니다.
과거 저금리 시절 발행했던 국채를 2~3%에 조달했다면 문제가 크지 않았습니다.
하지만 앞으로 4~5% 수준의 금리로 계속 차환하게 된다면 이자비용은 빠르게 늘어날 수밖에 없습니다.
기업으로 표현하면 매출과 이익은 계속 발생하지만, 차입금이 너무 많아 이자비용이 이익을 계속 깎아먹는 상황과 비슷합니다.
두 번째 위험, 상업용부동산은 아직 끝나지 않았다
제가 오히려 더 우려하는 것은 상업용부동산, 즉 CRE입니다.
몇 년 전부터 미국 오피스 시장에 대한 위기 이야기가 계속 나왔지만 생각보다 큰 사고가 발생하지 않았습니다.
하지만 이것이 문제가 해결됐다는 의미는 아닙니다.
Fed의 2026년 금융안정보고서에서도 상업용부동산 가격은 과거 큰 폭의 하락 이후 어느 정도 안정되고 있지만, 앞으로 도래하는 대규모 차환 부담은 여전히 금융시스템의 취약요인이라고 지적하고 있습니다.
자료: Federal Reserve, Financial Stability Report (May 2026)
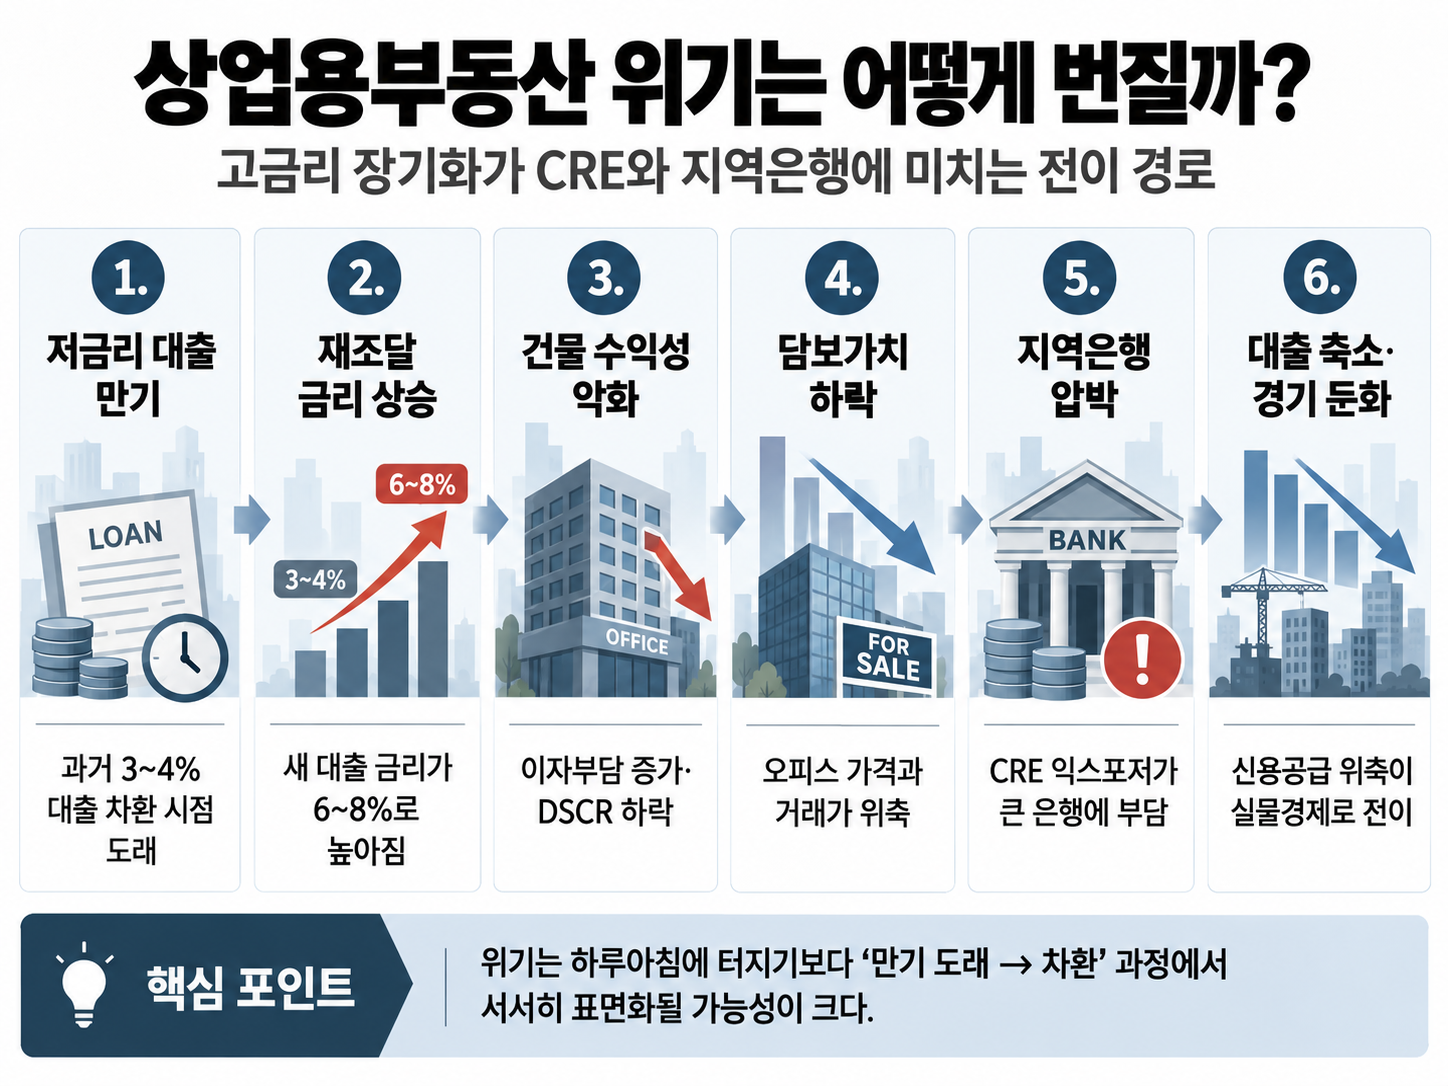
상업용부동산 문제의 핵심은 ‘차환’입니다.
예를 들어 과거 3~4% 금리로 5년짜리 대출을 받아 오피스 빌딩을 매입했다고 가정해보겠습니다.
건물 임대수익이 크게 변하지 않았는데 대출 만기가 돌아와 신규 금리가 6~8%가 된다면 어떻게 될까요?
이자비용이 크게 증가하면서 건물의 수익성이 나빠집니다.
결국 건물 가치가 떨어지고 담보가치 역시 하락하게 됩니다.
상업용부동산 위기가 하루아침에 터지는 것이 아니라, 대출 만기가 돌아오는 순간마다 조금씩 현실화되는 이유입니다.
세 번째 위험, 결국 지역은행으로 연결된다
여기서 문제가 끝나지 않습니다.
미국의 중소·지역은행들은 대형은행보다 상업용부동산 대출 비중이 높은 경우가 많습니다.
오피스 가격이 떨어지고 부실대출이 늘어나면 은행은 충당금을 쌓아야 하고, 새로운 대출을 줄이게 됩니다.
그 결과는 결국 실물경제로 넘어옵니다.
상업용부동산 부실->지역은행 건전성 악화->대출 축소->기업 자금조달 어려움->투자 및 고용 둔화
2023년 실리콘밸리은행 사태에서도 확인했듯, 금융시장의 문제는 한 곳에서 시작되더라도 신용경색으로 연결되는 순간 파급력이 급격히 커질 수 있습니다.
다만 Fed는 현재 미국 은행권 전체를 취약하다고 평가하고 있지는 않습니다. 은행들의 규제자본 수준은 역사적으로 높은 수준이고 금융시스템 전체는 대체로 견조하다고 보고 있습니다. 대신 고정금리 자산의 평가손실과 CRE 차환 위험은 여전히 주의해야 할 요소로 보고 있습니다.
결국 문제는 금리가 아니라 ‘시간’이다
그래서 저는 앞으로 Fed가 금리를 한 번 더 올리느냐 두 번 더 올리느냐보다 더 중요한 변수가 있다고 생각합니다.
바로 고금리가 얼마나 오래 유지되느냐입니다.
현재 미국 기준금리는 3.75~4.00%입니다.
이 수준에서 인플레이션이 빠르게 내려가고 2027년부터 금리인하가 시작된다면 미국 경제는 충분히 버틸 수도 있습니다.
하지만 추가 금리인상 이후에도 1년 이상 높은 금리가 지속된다면 이야기가 달라집니다.
국채는 높은 금리로 차환되고, 상업용부동산 대출 만기는 계속 돌아오며, 지역은행은 CRE 부실 부담을 떠안게 됩니다.
즉 고금리는 시간을 먹고 자라는 위험이라고 볼 수 있습니다.
역설적으로 위기가 금리인하를 앞당길 수도 있다
여기서 재미있는 역설이 하나 있습니다.
인플레이션 때문에 Fed가 금리를 올리지만, 높은 금리가 너무 오래 지속되면 금융시장 어딘가에서 문제가 발생할 가능성도 커집니다.
만약 CRE나 지역은행에서 심각한 신용사고가 발생한다면 Fed는 물가뿐 아니라 금융안정까지 고려해야 합니다.
결국 시장이 예상하는 경로는 이런 모습일 수도 있습니다.
인플레이션 상승->Fed 추가인상->고금리 장기화->CRE·지역은행 스트레스 확대->경기둔화->인플레이션 하락->Fed 금리인하
그래서 지금의 금리인상이 반드시 장기간의 증시 악재라고 단정하기는 어렵습니다.
오히려 충분히 빠른 긴축을 통해 인플레이션을 잡는다면 이후 금리인하 시점을 앞당길 수도 있습니다.
다만 그 과정에서 미국의 막대한 정부부채와 상업용부동산, 지역은행이라는 취약한 고리가 얼마나 버텨줄 수 있느냐가 앞으로 시장의 가장 중요한 변수라고 생각합니다.
결국 현재 미국 시장에서 가장 중요한 질문은 이것일지도 모릅니다.
“Fed가 금리를 얼마나 더 올릴까?”가 아니라,
“미국 경제는 이 높은 금리를 얼마나 오래 버틸 수 있을까?”