오늘 대미투자 관련해서 흥미로운 뉴스가 나왔습니다.
정부의 대미투자 1호 프로젝트로 미국 텍사스주 엔시날 가스복합화력발전소 건설사업이 확정됐고, 후속 투자 후보로는 미국 내 대형원전 8기 건설 프로젝트가 검토되고 있습니다.
특히 이 가운데 2기를 한국형 원전으로 건설하는 방안까지 협의되고 있다는 점이 눈에 띕니다.
저는 이 뉴스에서 가장 관심 있게 볼 국내 기업 중 하나가 바로 두산에너빌리티라고 생각합니다.
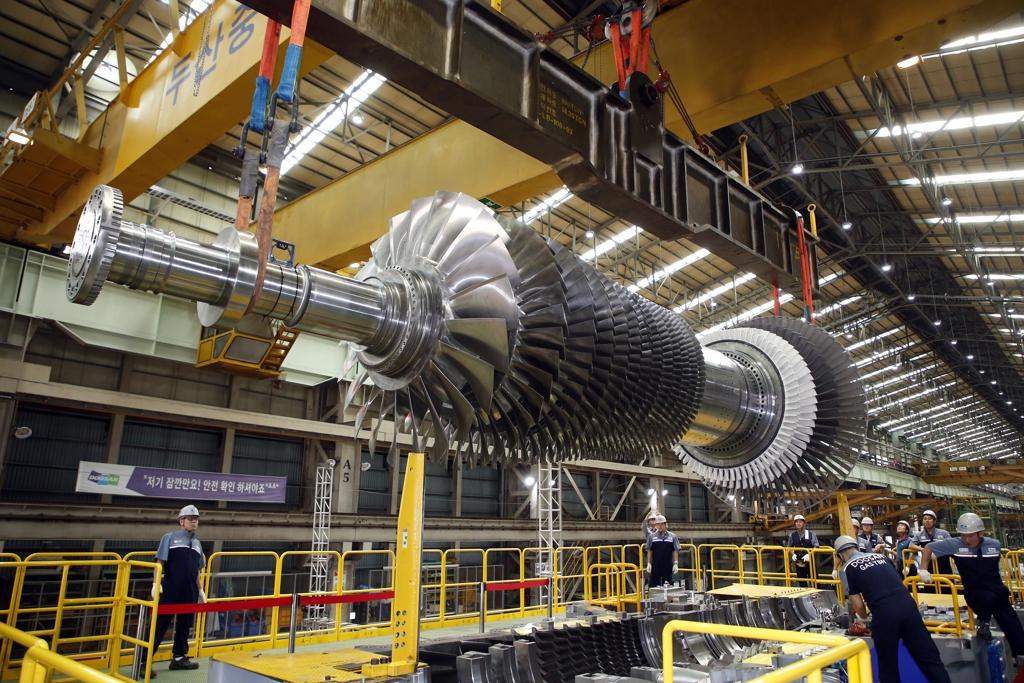
엔시날 가스발전부터 두산에너빌리티와 연결된다
두산에너빌리티라고 하면 보통 원전주라는 이미지가 강합니다.
하지만 최근에는 가스터빈 사업도 상당히 중요한 성장축으로 부각되고 있습니다.
가스복합화력발전은 가스터빈으로 1차 발전을 한 뒤, 여기서 발생하는 고온의 배기가스를 다시 활용해 증기터빈까지 돌리는 방식입니다.
두산에너빌리티는 가스터빈과 증기터빈을 비롯해 발전플랜트 핵심 기자재를 공급할 수 있는 국내 대표 기업입니다.
물론 현재 시점에서 엔시날 프로젝트에 두산에너빌리티가 공급사로 확정된 것은 아닙니다.
다만 대미투자 1호 사업이 가스복합화력이고, 국내에서 대형 가스터빈을 자체 개발·제작할 수 있는 대표 기업이라는 점을 감안하면 시장이 두산에너빌리티를 주목할 이유는 충분해 보입니다.
진짜 큰 그림은 미국 원전일 수 있다
개인적으로는 엔시날 발전소보다 미국 대형원전 8기 이야기가 더 중요할 수 있다고 생각합니다.
한국형 원전이 미국 시장에 실제로 진출한다면 단순히 한국수력원자력만의 문제가 아닙니다.
원전 하나를 건설하기 위해서는 원자로, 증기발생기, 터빈, 발전기 등 수많은 핵심 기자재가 필요하고, 두산에너빌리티는 국내 원전 밸류체인의 핵심 기업입니다.
특히 중요한 점은 한국형 원전 2기 외에도 나머지 프로젝트에서 국내 기업이 기자재 공급 형태로 참여할 가능성이 있다는 것입니다.
즉 미국 원전 투자 규모가 커질수록 두산에너빌리티 입장에서는 장기간에 걸친 대규모 수주 파이프라인이 만들어질 가능성이 있습니다.
결국 AI가 전력투자를 끌어올리고 있다
이번 대미투자 뉴스는 단순히 한미 간 투자협력만의 문제는 아니라고 봅니다.
미국에서는 AI 데이터센터 확대에 따라 전력수요가 빠르게 늘어나고 있습니다.
문제는 전기를 생산할 발전설비가 그 속도를 따라가지 못하고 있다는 점입니다.
그래서 단기적으로는 건설기간이 상대적으로 짧은 가스복합화력, 중장기적으로는 대규모 안정적 전력공급이 가능한 원전과 SMR이 동시에 부각되고 있습니다.
두산에너빌리티는 상당히 독특하게 이 두 영역에 모두 걸쳐 있습니다.
가스터빈이 있고, 대형 원전 주기기가 있고, SMR 사업까지 보유하고 있습니다.
결국 구조를 단순하게 보면 이렇습니다.
AI 투자 확대->미국 전력수요 증가->발전설비 투자 확대->가스복합화력·원전·SMR 확대->발전 핵심 기자재 수요 증가->두산에너빌리티 수주 기회 확대
오늘 발표된 대미투자 방향도 이 흐름과 정확히 겹칩니다.
1호 사업은 가스복합화력발전소, 후속 후보는 대형원전 8기입니다.

이제는 기대가 실제 수주로 바뀌는지가 중요하다
물론 주식시장에서는 기대와 실제 수주를 반드시 구분해야 합니다.
엔시날 프로젝트의 국내 기자재 공급사가 확정된 것도 아니고, 미국 원전 8기 역시 아직 협의 단계입니다.
따라서 현재 뉴스만으로 두산에너빌리티의 대규모 수주가 확정됐다고 해석하는 것은 이릅니다.
다만 과거와 달라진 점은 분명합니다.
가스터빈에서는 실제 수주가 늘어나고 있고, 대형원전에서는 체코에 이어 미국 시장이 논의되고 있으며, SMR에서도 사업이 구체화되고 있습니다.
즉 두산에너빌리티를 단순한 원전 테마주가 아니라 미국 전력 인프라 투자 확대와 직접 연결될 수 있는 발전설비 기업으로 볼 필요가 있어 보입니다.
앞으로 가장 중요하게 봐야 할 것은 미국 원전 8기라는 숫자 자체보다, 한국 기업이 실제 몇 기에 참여하는지, 두산에너빌리티가 어느 정도 규모의 주기기와 발전설비를 수주하는지입니다.
결국 오늘 뉴스의 핵심은 한 문장으로 정리할 수 있습니다.
미국의 AI 전력 부족을 해결하기 위해 가스발전과 원전 투자가 동시에 커지고 있고, 두 시장에 모두 핵심 기자재를 공급할 수 있는 국내 대표 기업이 두산에너빌리티다.